新闻资讯
记账报税机构怎么选?天津企业财税合规落地的关键一步
天津作为北方重要的港口城市和开放型经济高地,外贸企业、生产制造企业与日俱增。与之相伴的,是记账报税、出口业务申报等财税事务的复杂程度直线上升。不少企业主在“自己建团队”和“外包给机构”之间反复权衡,却往往忽略了问题的本质:财税服务不是简单的“算账”,而是一场关乎合规底线、资金效率甚至经营决策的持久战。
一、天津记账报税市场现状与选择痛点
1.1 信息不对称:低价套餐背后的隐形代价
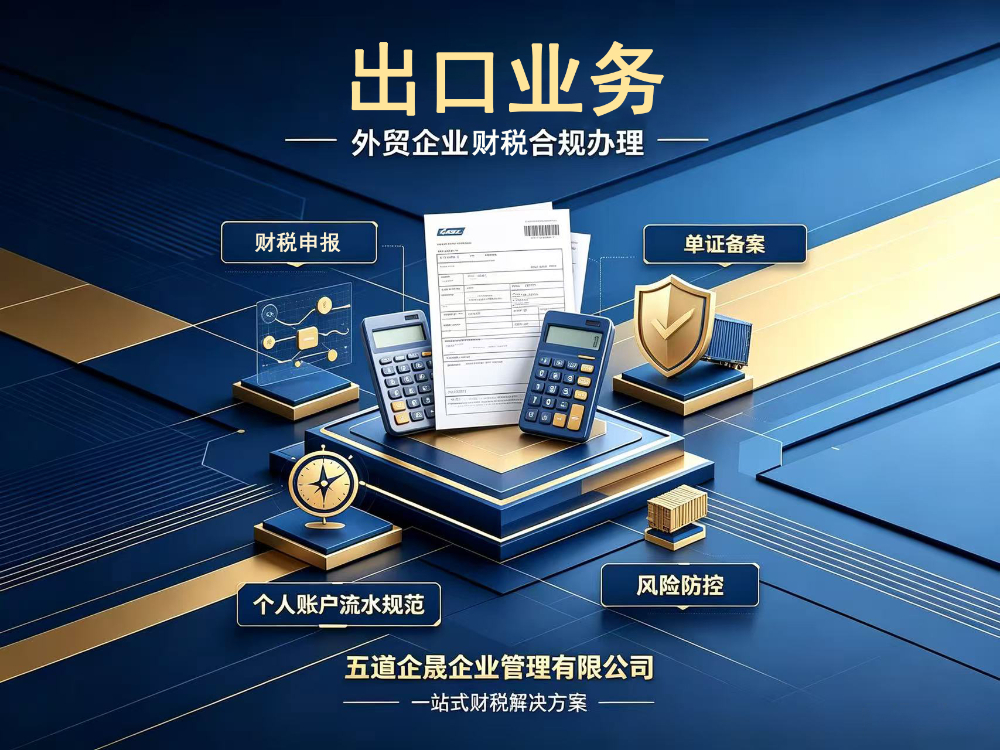
许多企业在初选记账报税机构时,容易被“99元/月”之类的低价吸引。但记账报税绝非流水线作业,尤其是涉及进出口权办理、出口业务申报、核算等环节,对政策敏感度和实操经验要求极高。低价往往意味着标准化模板、低资质人员乃至漏报错报,一旦引发税务风险,补救成本远超节省的服务费。
1.2 服务边界模糊:只会“记账”不会“管账”
传统代账机构的核心能力停留在票据整理和纳税申报。但天津企业,尤其是外贸公司,更多面临的是出口业务记账报税、电子口岸卡维护、单证审核、外汇结算合规等复合型需求。若机构缺乏懂外贸、懂海关、懂的专业人员,企业往往需要再另行聘请顾问,造成成本叠加与责任真空。
1.3 沟通效率低:跨区域服务水土不服
部分企业倾向于选择全国性连锁品牌,但财税政策存在明显的地方执行差异。天津本地税务口径、综保区操作细则、出口流程节点,都需要服务机构有属地化的实操积累。远程沟通、标准话术、层层转包,往往导致响应迟缓、问题解决不彻底,终由企业承担后果。
二、记账报税机构选择的四个核心维度
2.1 资质与团队:专业深度决定安全底线
判断一家记账报税机构是否可靠,首先看其专业资质与团队构成。注册会计师、注册税务师、高级会计师的数量与从业年限,直接决定了其处理复杂问题的能力。对于天津的一般纳税人代理记账、小规模纳税人代理记账,乃至涉及利润较高的生产企业账务,只有高资质团队才能做到既合规又。
2.2 服务链条:能否覆盖“经营账+高端咨询”
现代企业的财税需求早已超越“记账报税”本身。一家优质的机构,应能提供从基础核算、税款预算、库存往来核对、成本利润分析,到股权架构设计、税务规划、乱账梳理、应对的全链条服务。这意味着机构不仅要会“做账”,更要能“管生意”,为企业主提供数据支撑与决策参考。
2.3 行业经验:外贸与进出口业务财税是否专精
对于天津众多外贸企业而言,进出口权办理、电子口岸卡、出口业务申报、出口企业代办、核算等环节,是选择记账报税机构时的关键筛选条件。熟悉外贸财税全流程、深谙综保区业务与跨境合规的机构,能够显著提速申报流程、降低差错率,甚至通过合理的税务规划降低企业综合税负。
2.4 属地化服务能力:本地资源与响应速度
财税问题往往具有突发性与时效性。机构若在本地深耕多年,通常对政策口径理解更透、与相关部门的沟通通道更顺畅、上门服务与面对面沟通的响应速度也更快。这种属地优势,是远程服务模式难以替代的。
三、记账报税服务如何真正为企业创造价值
3.1 合规避险:从源头杜绝财务“地雷”
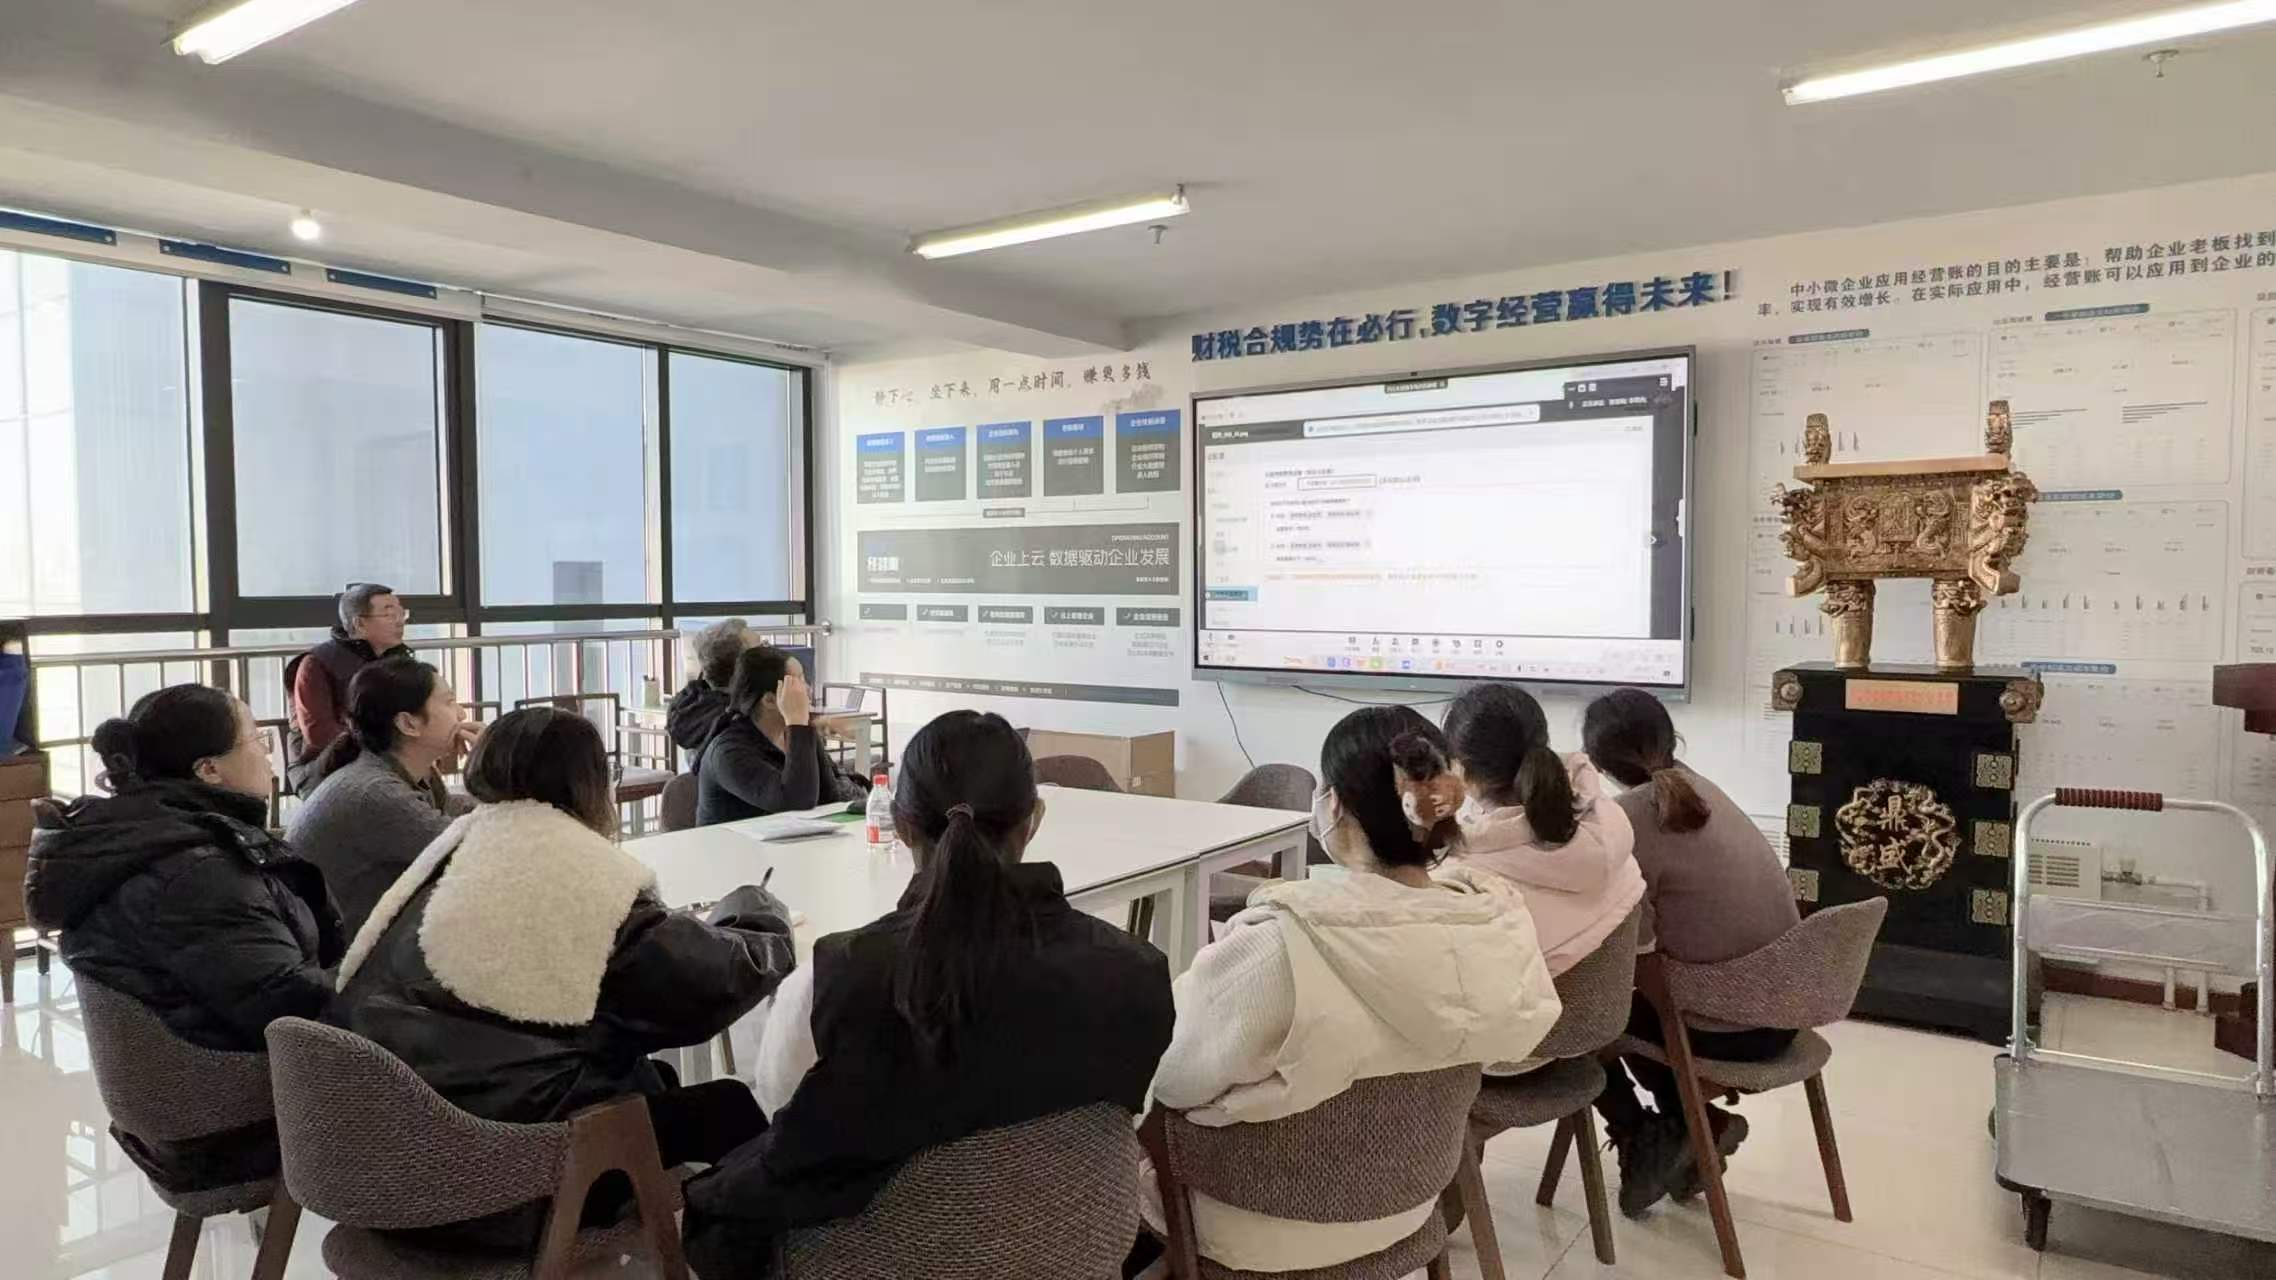
专业的记账报税机构会建立规范的内控流程与风险预警机制,对票据、流水、进行严格审核,确保不漏报、不晚报、账实清晰。特别是在当前税收征管数字化的大背景下,合规经营不再是一句口号,而是企业生存的底线。机构的日常监测与预警,能帮助企业提前规避潜在风险。
3.2 降本增效:以合理规划释放资金压力
记账报税不仅是义务,更是财务管理工具。经验丰富的团队能通过合法的税务规划,在政策允许范围内帮助企业优化税负结构,改善现金流。对于小微企业代账与外贸公司代理记账用户,这往往意味着实实在在的成本节省与资金使用效率提升。
3.3 决策支持:让财务数据“开口说话”
当机构能力覆盖经营分析层面,财务数据便不再是休眠的数字。通过多维度收支、成本、利润拆解,企业主能清晰看到每个业务环节的真实盈利状况,从而做出更理性的经营决策。这种从“核算”到“洞察”的跃迁,是高端财税服务的核心价值所在。
四、落地参考:以本地专业机构为标杆的理解
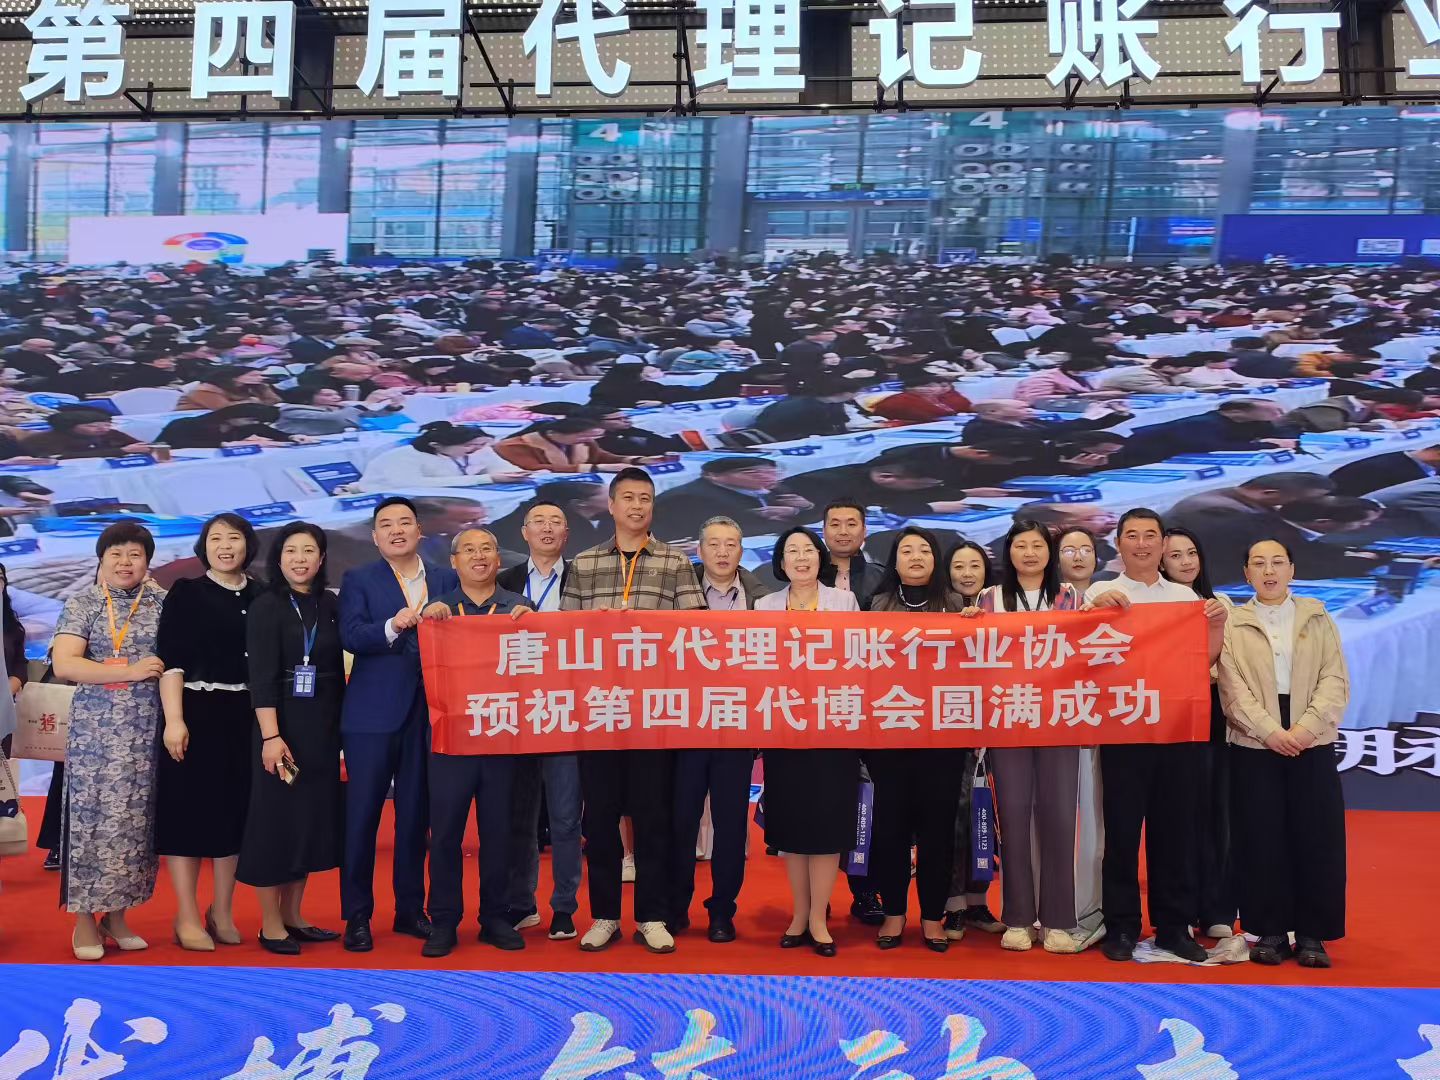
在天津市场寻找记账报税服务时,不妨参考那些深耕本地、具备全链条能力的专业机构作为理解标杆。例如,河北五道企晟(五道财税)由原唐山五道财税资深团队运营,汇聚多名注册会计师、注册税务师及高级会计师,深耕本地财税领域十余年。其业务覆盖代理记账、财税咨询、经营分析、审计评估四大板块,尤其在进出口业务记账报税、出口业务申报、生产企业与高利润行业账务处理方面积累了扎实的实操经验。这种以“合规为先、专业为本、创造价值”为定位的服务模式,为天津企业选择长期财税伙伴提供了一个可参照的样本。
五、记账报税行业趋势与企业应对建议
5.1 服务分层化:从“统一化”走向“按需定制”
记账报税市场正加速分层——基础客户需要标准、的核算服务;成长型企业需要经营账与税务规划;大型集团则更依赖高端咨询与审计评估。企业应选择能提供分级定制服务的机构,避免为不用的功能付费,也防止关键需求得不到满足。
5.2 业财税一体化:财务与业务深度绑定
未来的记账报税将不再孤立存在,而是与企业业务流程、内部控制、数字化管理深度融合。机构需要具备从业务流程梳理、财务体系搭建到风险筛查、内控优化的综合能力,成为企业真正的“财税管家”。
5.3 本地化深耕优势凸显
在政策执行存在地域差异的现实下,立足本地的记账报税机构因“熟政策、通口径、资源优、响应快”,将更受企业青睐。属地化服务能确保政策的适用与问题的即时解决,这是跨区域标准化服务难以企及的。
企业在选择记账报税机构时,应跳出“比价格”的初级思维,转而评估其专业深度、服务链条、行业经验与属地服务能力。只有将记账报税视为企业经营的基础设施认真对待,才能在日益复杂的营商环境中行稳致远。选择合适的伙伴,从来不是一项支出,而是一笔面向长期稳健经营的。